
KSeF zmienia punkt wejścia faktury zakupowej
Obowiązek otrzymywania faktur w KSeF wszedł w życie 1 lutego 2026 r., z wyjątkami wynikającymi z przepisów. MF wskazuje, że dostęp do otrzymanej e-Faktury można uzyskać po uwierzytelnieniu w narzędziu zintegrowanym z API KSeF 2.0 albo za pomocą bezpłatnych narzędzi resortu.
Dla firmy korzystającej z ERP oznacza to potrzebę zaprojektowania kontrolowanego pobierania dokumentów. KSeF nie zastępuje całego obiegu kosztowego: nie zna wewnętrznego budżetu, właściciela kosztu, zamówienia zakupowego ani reguł dekretacji organizacji.
Poniższy materiał opisuje architekturę procesu. Decyzje o ujęciu podatkowym i księgowym należą do uprawnionych osób.
Docelowy przepływ
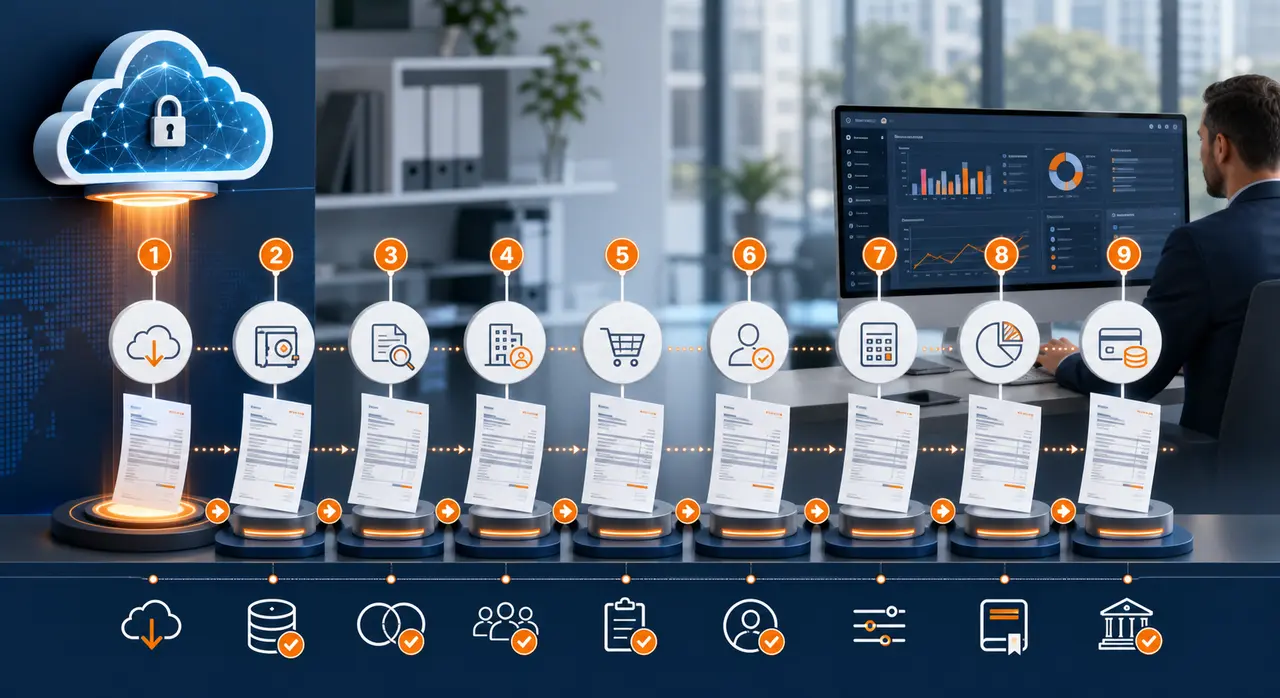
Przejrzysty proces można podzielić na dziewięć etapów:
- uwierzytelnienie we właściwym kontekście NIP,
- cykliczne pobranie metadanych albo eksportu,
- pobranie XML,
- zapis dokumentu i identyfikatorów,
- deduplikacja,
- identyfikacja spółki, dostawcy i właściciela kosztu,
- kontrola z zamówieniem lub umową,
- akceptacja i dekretacja,
- eksport do ERP oraz monitoring płatności.
Każdy etap powinien mieć stan, czas wykonania i możliwą ścieżkę wyjątku.
Jeżeli firma potrzebuje kompletnego wdrożenia procesu, a nie tylko architektury pobierania, obieg faktur z KSeF obejmuje również reguły akceptacji, zastępstwa i przekazanie zatwierdzonych danych do ERP.
Pobieranie: kursor zamiast „ostatniej daty”
Proces cykliczny musi wiedzieć, które dokumenty zostały już bezpiecznie przejęte. Sam znacznik „ostatnie uruchomienie” jest ryzykowny: awaria pomiędzy pobraniem a zapisem może stworzyć lukę.
Bezpieczniejszy wzorzec:
- pobierz ograniczony zakres metadanych,
- zapisz każdą pozycję idempotentnie,
- dopiero po trwałym zapisie przesuń punkt kontrolny,
- nakładaj zakresy czasowe, a duplikaty odfiltruj po stabilnym identyfikatorze,
- po przerwie kontynuuj od ostatniego potwierdzonego punktu.
Oficjalna dokumentacja API opisuje operacje pobierania listy metadanych, eksportu paczek oraz pobrania faktury po numerze KSeF. Wybór mechanizmu należy dopasować do wolumenu i limitów.
Deduplikacja na kilku poziomach
Podstawowym identyfikatorem dokumentu przyjętego do systemu jest numer KSeF. Nie jest on tym samym co numer faktury nadany przez sprzedawcę.
W bazie integracyjnej warto przechowywać:
- numer KSeF,
- numer faktury sprzedawcy,
- NIP sprzedawcy i nabywcy,
- daty z dokumentu,
- skrót pobranego XML,
- identyfikator rekordu ERP,
- czas pierwszego i ostatniego pobrania.
Unikalność po numerze KSeF chroni przed wielokrotnym importem tego samego dokumentu. Dodatkowa kontrola podobnych dokumentów może wskazać sytuacje wymagające sprawdzenia, ale nie powinna automatycznie usuwać dokumentu tylko dlatego, że ma zbliżoną kwotę i numer.
Przypisanie do właściwej spółki
W grupie kapitałowej integracja musi działać w kontekście NIP konkretnego podmiotu. Faktura nie powinna trafiać do kolejki „grupy” bez informacji, dla którego nabywcy została pobrana.
Projekt separacji kontekstów, poświadczeń i kolejek rozwija materiał KSeF dla wielu spółek i numerów NIP.
Każdy rekord powinien zawierać:
- kontekst autoryzacji,
- NIP nabywcy z dokumentu,
- wewnętrzny identyfikator spółki,
- wynik porównania tych wartości.
Niezgodność jest wyjątkiem do wyjaśnienia, nie kandydatem do automatycznego „dopasowania po nazwie”.
Rozpoznanie właściciela kosztu
XML może dostarczyć danych faktury, ale wewnętrzny workflow zwykle potrzebuje dodatkowego kontekstu:
- numeru zamówienia,
- centrum kosztów,
- projektu,
- działu,
- osoby zamawiającej,
- umowy lub protokołu odbioru.
Mechanizm przypisania powinien działać według jawnych reguł, na przykład:
- jednoznaczny numer zamówienia,
- zatwierdzona relacja dostawca–dział,
- identyfikator dodatkowy używany przez firmę,
- kolejka ręczna, gdy nie ma pewnego dopasowania.
Nie należy zgadywać właściciela wyłącznie na podstawie opisu pozycji.
Kontrola z zamówieniem i odbiorem
Jeżeli firma stosuje proces zakupowy, fakturę można porównać z:
- zamówieniem,
- przyjęciem magazynowym albo protokołem usługi,
- warunkami cenowymi,
- tolerancjami ilości i kwoty.
Wynik kontroli powinien być wyjaśnialny. Użytkownik musi widzieć, która pozycja lub warunek spowodował wyjątek.
Workflow akceptacji
KSeF nie określa wewnętrznej ścieżki zatwierdzania kosztu. Projektując workflow, trzeba ustalić:
- kto potwierdza wykonanie usługi lub dostawę,
- kto zatwierdza zgodność z budżetem,
- kiedy potrzebna jest dodatkowa akceptacja,
- jak działa zastępstwo,
- co dzieje się z dokumentem po odrzuceniu wewnętrznym,
- jak zachować pełną historię decyzji.
Status biznesowy w workflow należy odróżnić od statusu dokumentu w KSeF.
Dekretacja i zapis w ERP
Automatyczna dekretacja powinna mieć reguły wersjonowane i zatwierdzone przez księgowość. Źródłem mogą być dostawca, rodzaj kosztu, centrum kosztów, zamówienie i stawka.
Przy eksporcie do ERP warto zapisać:
- identyfikator zapisu księgowego,
- numer KSeF,
- wersję reguły dekretacji,
- osobę lub proces zatwierdzający,
- wynik kontroli,
- powiązanie z oryginalnym XML.
Obsługa korekt
Korekta nie powinna być obsługiwana jak niezależna faktura bez relacji. Integracja musi zachować powiązanie z dokumentem pierwotnym i przekazać je do workflow oraz ERP.
Jeśli dokument pierwotny jest już zapłacony albo zamknięty w okresie, system powinien skierować korektę do odpowiedniej procedury zamiast samodzielnie zmieniać historyczny zapis.
Monitoring procesu zakupowego
Przydatne wskaźniki operacyjne to:
- opóźnienie od daty otrzymania w KSeF do zapisu lokalnego,
- liczba dokumentów bez przypisanej spółki lub właściciela,
- wiek faktur oczekujących na akceptację,
- liczba wyjątków z kontroli zamówienia,
- dokumenty pobrane, ale niewysłane do ERP,
- dokumenty z błędem dekretacji,
- czas do gotowości płatności.
Wskaźniki nie powinny zastępować uzgodnienia kompletności. Okresowo należy porównać dane widoczne dla podmiotu w KSeF z rejestrem integracji i ERP.
Kryteria odbioru integracji zakupowej
Proces jest gotowy, gdy:
- wznowienie po awarii nie tworzy luki ani duplikatu,
- numer KSeF pozostaje dostępny w całym łańcuchu,
- każda faktura jest przypisana do kontekstu NIP,
- nierozpoznane dokumenty trafiają do obsługiwanej kolejki,
- korekty zachowują relację z dokumentem pierwotnym,
- księgowość zatwierdziła reguły dekretacji,
- właściciele kosztów potrafią obsłużyć wyjątki,
- monitoring wykrywa opóźnienie przed terminem płatności.
Chcesz połączyć pobieranie z KSeF z akceptacją i ERP?
Jeżeli dokumenty są już pobierane, lecz nadal wymagają ręcznego przepisywania, przypisywania lub pilnowania statusów, zobacz zakres automatyzacji obiegu faktur. Punktem wyjścia jest obecny proces firmy, używany ERP oraz lista wyjątków, które muszą pozostać pod kontrolą człowieka.
Omówmy obieg faktur zakupowych →
Źródła oficjalne
- Wystawianie i otrzymywanie faktur — Ministerstwo Finansów
- Jak odebrać fakturę w KSeF — Ministerstwo Finansów
- Wsparcie i dokumentacja API KSeF 2.0 — Ministerstwo Finansów
- Numer KSeF i zbiorczy identyfikator — Ministerstwo Finansów
- Uprawnienia i autoryzacja — Ministerstwo Finansów
Stan informacji: 31 lipca 2026 r.; źródła oficjalne zweryfikowano 2 sierpnia 2026 r. Materiał ma charakter techniczny i organizacyjny; nie stanowi porady prawnej, podatkowej ani księgowej.

